Domain eerv.de kaufen?
Wir ziehen mit dem Projekt
eerv.de um.
Sind Sie am Kauf der Domain
eerv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eerv.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Energie ist nicht erneuerbar, Taschenbuch von Wolfgang Osterhage, Springer Fachmedien Wiesbaden GmbH, 978-3-658-07634-4Energie Ist Nicht Erneuerbar, Taschenbuch Von Wolfgang Osterhage, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-07634-4, Seitenanzahl: 6114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
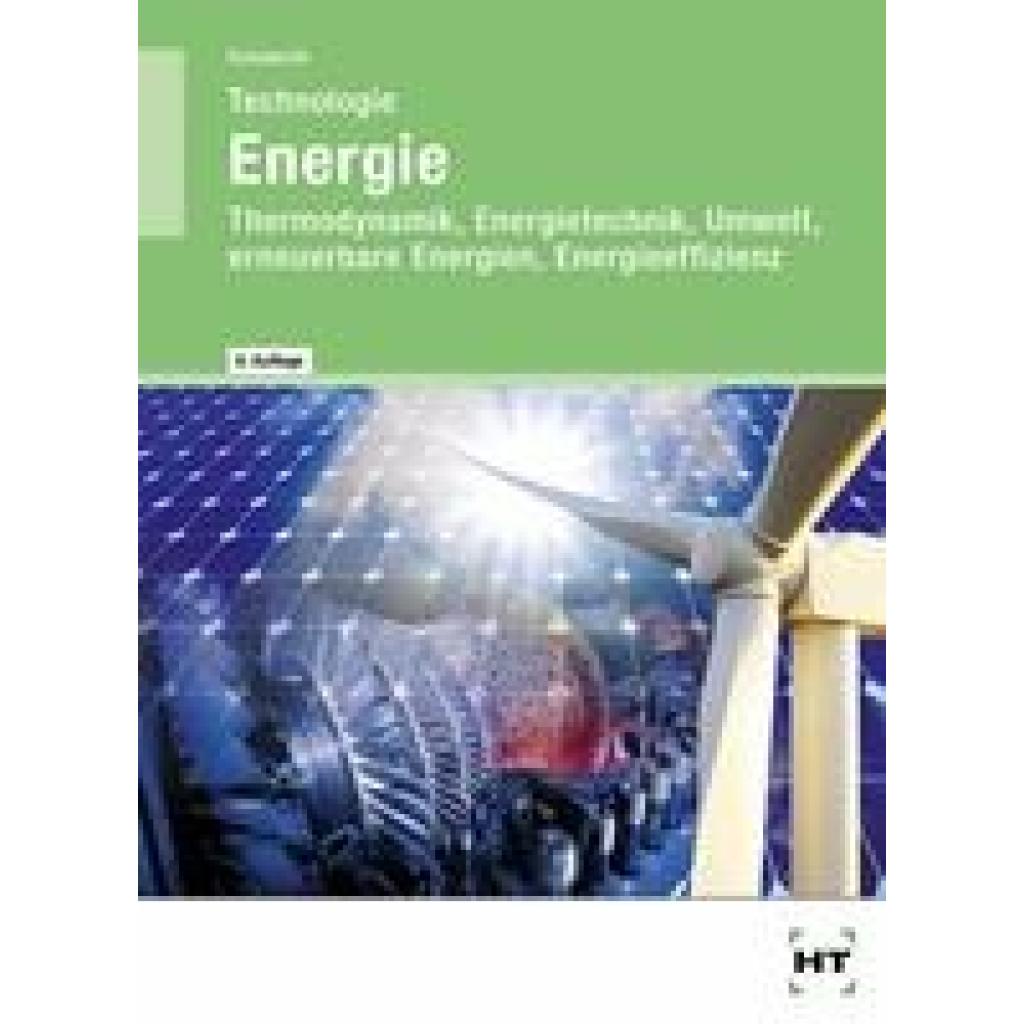
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energie ist nicht erneuerbar, Taschenbuch von Wolfgang Osterhage, Springer Fachmedien Wiesbaden GmbH, 978-3-658-07634-4Energie Ist Nicht Erneuerbar, Taschenbuch Von Wolfgang Osterhage, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-07634-4, Seitenanzahl: 6114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Domotisches System, das den Verbrauch von elektrischer Energie Optimiert, Taschenbuch von Elia Anturiano Calvimontes, AV Akademikerverlag,Domotisches System, Das Den Verbrauch Von Elektrischer Energie Optimiert, Taschenbuch Von Elia Anturiano Calvimontes, Av Akademikerverlag, 978-620-2-97048-8, Seitenanzahl: 13641,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.